Facturation électronique
1er septembre 2027 : le calendrier d'une PME dont les factures sortent d'un CRM, d'un ERP ou d'un outil métier
par Paul Mantez, Co-fondateur & Développeur
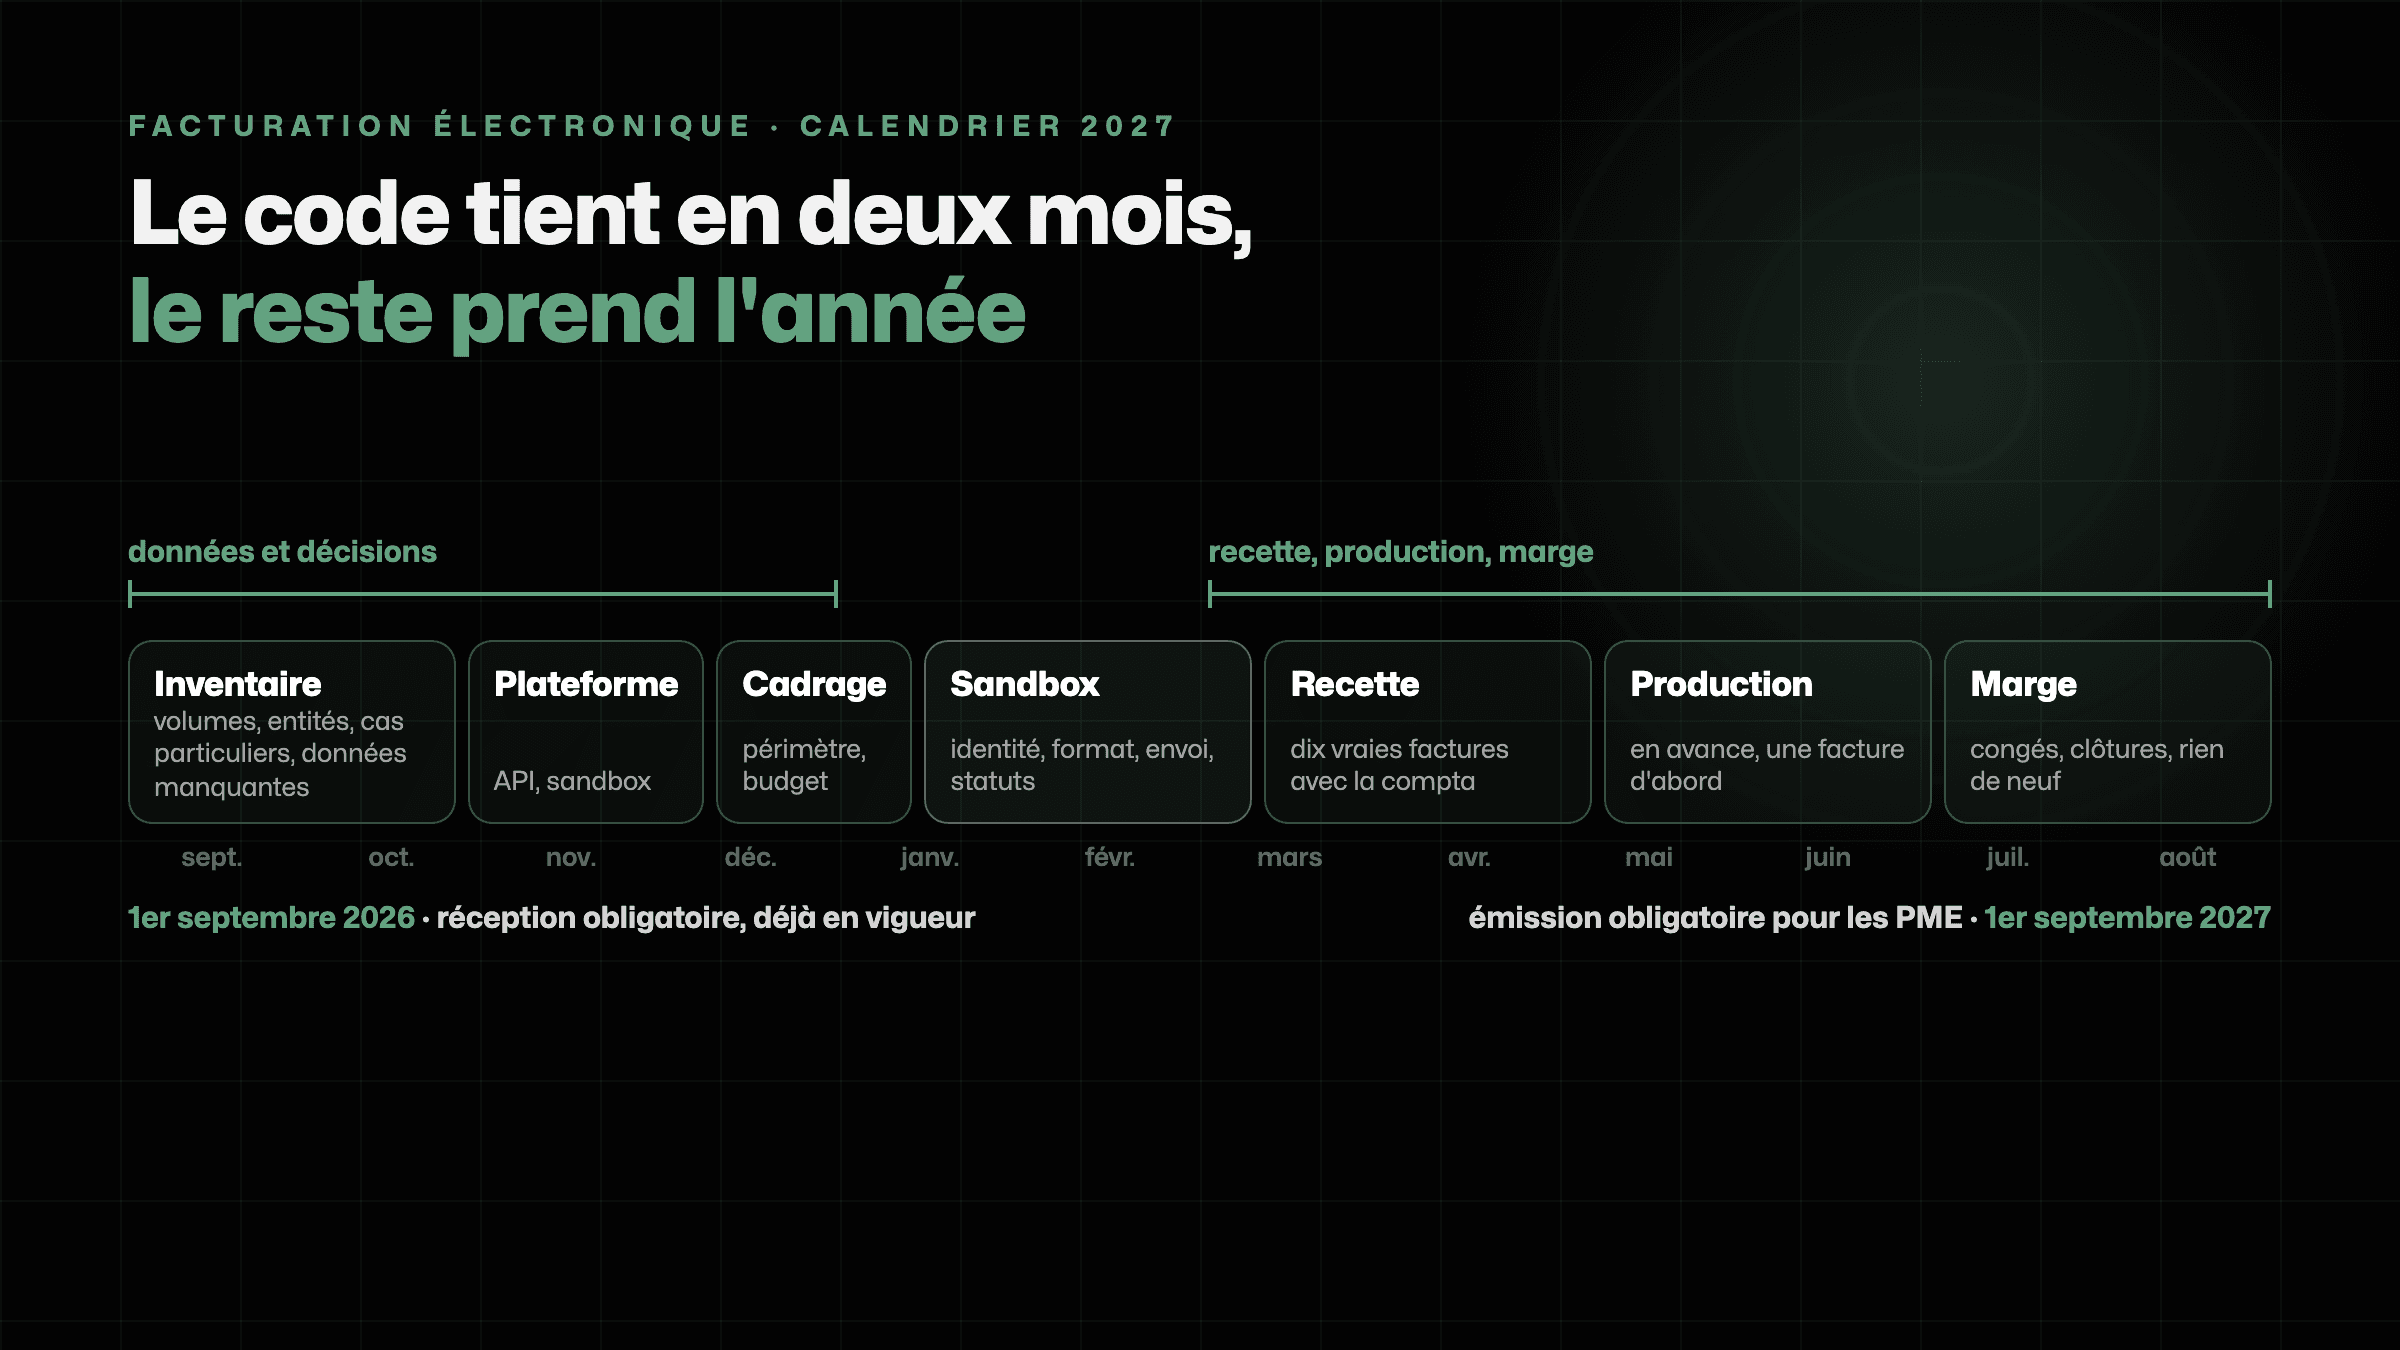
Le 1er septembre 2026 est passé. Votre entreprise reçoit ses factures fournisseurs par une Plateforme Agréée, souvent celle que votre expert-comptable a rattachée à votre dossier, et la plupart des PME n'ont rien eu à faire pour ça. La seconde échéance, elle, ne se réglera pas toute seule : le 1er septembre 2027, les PME et les micro-entreprises devront émettre leurs factures en électronique.
Si vos factures sortent d'un logiciel de facturation à jour ou d'un ERP qui a fait le travail, ce calendrier ne vous concerne pas : votre éditeur vous préviendra. Il s'adresse à ceux dont les factures naissent ailleurs : dans un CRM (Salesforce, HubSpot, Odoo Community sans module), dans un outil métier maison, dans un portail client, dans un tableur relié à un modèle Word. Pour eux, douze mois, c'est confortable à condition de commencer maintenant, et on va vous montrer pourquoi.
Le cadre réglementaire, les formats et les quatre profils de stack sont dans notre guide quand vos factures sortent d'un CRM ou d'un outil métier. Ici, on planifie.
Le code tient en deux mois, le reste prend l'année
On a connecté un CRM à une Plateforme Agréée pour un groupe parisien, deux entités, émission et réception, et on a raconté le chantier en détail. L'émission complète a pris six à dix semaines de travail. Le calendrier réel, lui, s'est étalé sur bien plus longtemps, et pas à cause du code.
Ce qui a pris du temps : obtenir les accès à la plateforme (le sandbox d'abord, puis les identifiants de production, arrivés des semaines après la demande), inventorier les cas de facturation qu'on n'avait pas imaginés, nettoyer les fiches clients auxquelles il manquait un SIREN, trouver des créneaux avec la comptabilité pour valider chaque étape sur de vraies factures. Aucune de ces tâches n'est technique. Toutes sont sur le chemin critique.
C'est la logique de ce calendrier : on place tôt ce qui dépend des autres (la plateforme, la compta, la qualité des données), et on garde le code pour le milieu, quand tout ce dont il a besoin est prêt.
Le calendrier, mois par mois
Septembre et octobre 2026 : l'inventaire
Avant de choisir quoi que ce soit, comptez. Sur trois mois de factures réelles : combien par mois, pour quelles entités légales (un SIREN = une conformité), combien d'avoirs, d'acomptes, de factures à des particuliers, à des clients établis hors de France, avec quels taux de TVA. Regardez aussi qui produit le PDF aujourd'hui et d'où viennent les données obligatoires : SIREN du client, adresse, numéro de TVA, références de commande.
Ce que cet inventaire révèle presque toujours : des fiches clients sans SIREN, des avoirs faits « à la main » en montant négatif, et une part de factures hors périmètre (particuliers, export) plus grosse qu'on ne le pensait. Sur une base réelle qu'on a lue en septembre, le premier filtre remontait 26 factures sur trente jours, dont douze à des particuliers et quatre à des clients étrangers. Ces factures-là ne passent pas par le circuit e-invoicing entre entreprises françaises ; elles relèvent de l'e-reporting. Le savoir en octobre évite de le découvrir en juin.
Livrable de fin octobre : une page. Les volumes, les entités, les cas particuliers, les données manquantes, et la liste des outils par lesquels une facture passe entre le devis et l'envoi.
Novembre 2026 : la plateforme
Vous avez probablement déjà une Plateforme Agréée pour la réception. La question de novembre : peut-elle servir à l'émission depuis votre outil ? Il lui faut une API d'émission documentée publiquement, un sandbox où l'on peut émettre, provoquer des rejets et recevoir des statuts, et un modèle qui isole proprement vos entités légales si vous en avez plusieurs. On a listé les huit questions à poser avant de signer ; posez-les à votre plateforme actuelle d'abord.
Si elle ne coche pas les cases, vous avez plus de 150 plateformes immatriculées pour choisir. Le critère qui compte pour vous n'est pas le prix par facture, c'est la qualité de l'API et du sandbox : c'est là que se jouent les semaines. Demandez les accès sandbox dès la signature ; ils ne sont pas toujours immédiats.
Décembre 2026 : le cadrage
Trois décisions à prendre, par écrit. Le périmètre : quelles entités, quels types de documents (facture, avoir, acompte), quels flux (émission seule, ou réception intégrée aussi dans votre outil). L'approche : passerelle entre votre outil et la plateforme, changement d'outil, ou saisie manuelle sur le portail de la plateforme pour les petits volumes. Le budget et qui fait quoi : votre éditeur, votre intégrateur, vous.
Pour une passerelle, le marché affiche de 5 à 50 k€ selon la complexité ; une passerelle déjà écrite et en production fait baisser la note, parce que le dialogue avec la plateforme est déjà réglé et qu'il ne reste que le mapping vers votre outil. Décembre est court avec les fêtes : si le cadrage n'est pas signé avant Noël, le sandbox glisse à février.
Janvier et février 2027 : le sandbox
C'est ici que le code commence, et pas avant. D'abord l'identité : déclarer chaque entité légale sur la plateforme, avec son vrai SIREN et, en production plus tard, son vrai SIRET. Ensuite le format : produire un UBL ou un Factur-X valide depuis vos données, en le validant localement contre des exemples de référence avant tout appel réseau. Les avoirs sont un type de document à part, à traiter dès maintenant. Les arrondis de TVA se calculent par taux sur les totaux, pas ligne par ligne, sinon la facture est rejetée au centime près.
En parallèle, et c'est le vrai travail de ces deux mois : le nettoyage des données. Chaque client professionnel sans SIREN valide est une facture qui ne partira pas. Faites-le faire par l'équipe commerciale ou administrative, fiche par fiche, pendant que les développeurs codent.
Mars et avril 2027 : la recette avec la compta
L'envoi fonctionne en sandbox, les statuts reviennent. Maintenant, la comptabilité prend la main : elle choisit dix factures réelles récentes, variées (deux entités, un avoir, un acompte, un client avec plusieurs établissements), et on les rejoue dans le sandbox. Chaque écart entre le PDF d'aujourd'hui et le document produit est noté, tranché, corrigé.
Ce mois-là, on règle aussi ce que l'outil doit afficher : le statut de la facture côté plateforme, visible par la personne qui l'a émise, et une file des factures en échec avec la raison. Sans ça, la comptabilité ne fait pas confiance au système, et elle a raison.
Mai et juin 2027 : la production, en avance
Rien n'interdit d'émettre avant le 1er septembre 2027 : vos clients professionnels reçoivent déjà. C'est le moment de basculer, progressivement. D'abord le récepteur de statuts en production, qui écoute sans rien faire. Puis les entités déclarées sur le point d'accès de production. Puis une première vraie facture, choisie avec la compta, envoyée à la main. Et seulement après son statut terminal, l'automatisation, avec un plafond de tentatives pour qu'une facture mal renseignée ne tourne pas en boucle.
Deux ou trois mois de vraies factures avant la date, c'est la seule recette qui vaille : les cas qu'aucun sandbox ne contient (un client racheté, un SIREN radié, un acheteur qui a changé de plateforme) se présentent d'eux-mêmes, avec le temps de les traiter.
Juillet et août 2027 : la marge
Ne planifiez rien de neuf. Les congés, les clôtures, l'absence de la personne qui sait : c'est votre marge d'erreur, pas une période de travail. Si vous arrivez en juillet avec une production qui tourne depuis mai, le 1er septembre est un non-événement. Si vous y arrivez avec un sandbox, vous ferez la bascule à la rentrée, dans l'urgence, sans la compta.
Ce qui prend du temps, ce qui n'en prend pas
| Prend du temps | Pourquoi | Ne prend pas de temps |
|---|---|---|
| Les accès à la plateforme (sandbox, puis production) | Dépend d'un tiers, parfois de plusieurs semaines | Produire un UBL ou un Factur-X valide |
| L'inventaire des cas de facturation | Il faut lire de vraies factures, pas un cahier des charges | Appeler l'API d'émission |
| Le nettoyage des données clients (SIREN, TVA, adresses) | Fiche par fiche, par des gens qui ont un autre métier | Recevoir les statuts par webhook |
| Les créneaux de recette avec la comptabilité | Elle a ses clôtures, ses paies, ses déclarations | Déclarer une entité sur la plateforme |
| Les décisions (périmètre, plateforme, budget) | Elles impliquent le dirigeant et l'expert-comptable | Mettre en production une passerelle déjà écrite |
Lisez la colonne de gauche comme la liste de ce qu'on lance en premier.
Les erreurs qui coûtent un trimestre
Commencer par le format. Le XML est le sujet le plus visible et le moins risqué. Une équipe qui passe l'automne sur l'UBL découvre en mars qu'il manque des SIREN sur la moitié des clients.
Découvrir les avoirs et les particuliers en production. Un avoir n'est pas une facture en négatif ; une facture à un particulier ne prend pas le même chemin. Les deux se voient dans l'inventaire d'octobre, ou au premier tour d'automate en juin.
Compter sur la plateforme de l'expert-comptable. Elle est faite pour recevoir et pour un accès au portail. Émettre depuis votre outil, c'est une API, un sandbox, une documentation : trois choses à vérifier, pas à supposer.
Garder la recette pour la fin. La comptabilité doit voir de vraies factures en sandbox dès mars. Si elle découvre le résultat en août, chaque remarque devient une urgence.
Tout allumer d'un coup. La bascule se fait en quatre temps, une facture d'abord, l'automate en dernier. Un automate lancé sur des données non triées envoie des documents qu'on ne peut pas rappeler.
Questions fréquentes
Une PME peut-elle émettre des factures électroniques avant le 1er septembre 2027 ?
Oui, et l'administration l'encourage : son guide pratique de juillet 2026 prévoit qu'une PME entre dans le dispositif dès 2026 pour tester ses outils, à condition d'appliquer tout le cadre dès la première facture (plateforme, format, mentions, statuts). Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir, donc vos clients professionnels sont déjà joignables via l'annuaire. Émettre quelques mois en avance est la façon la plus sûre de tester votre chaîne sur de vraies factures, avec le temps de corriger.
Que se passe-t-il si ma PME n'est pas prête le 1er septembre 2027 ?
Le texte prévoit une amende de 15 € par facture non émise dans le format attendu, plafonnée à 15 000 € par an. La DGFiP a annoncé une approche progressive au titre du droit à l'erreur : l'entreprise est contactée, sa trajectoire examinée. Le vrai risque est ailleurs : vos clients grands comptes et ETI émettent déjà en électronique et attendront la même chose de vous, et une facture hors circuit se règle plus lentement.
La plateforme choisie par mon expert-comptable pour la réception suffit-elle pour émettre ?
Pas forcément. Beaucoup de cabinets ont rattaché leurs clients à une plateforme pour la réception, avec un accès portail. Émettre depuis un CRM ou un outil métier demande une API d'émission, un sandbox et une documentation ouverte. Vérifiez ces trois points avant de partir du principe que la question est réglée ; sinon il vous faudra une seconde plateforme, ou une autre.
Combien de temps prend la connexion d'un CRM ou d'un outil métier à une Plateforme Agréée ?
Sur les chantiers qu'on a menés, l'émission complète tient en six à dix semaines de travail, sandbox compris, pour une passerelle déjà écrite. Ce qui allonge le calendrier n'est pas le code : c'est l'inventaire des cas de facturation, le nettoyage des données clients, les délais d'accès à la plateforme et la disponibilité de la comptabilité pour la recette. D'où les douze mois.
Faut-il changer d'outil de facturation pour être conforme ?
Pas si vos factures naissent dans un outil que vos équipes maîtrisent et qui porte votre logique métier. Une passerelle vers une Plateforme Agréée est souvent moins chère et moins risquée qu'une migration. Changer d'outil se justifie quand l'outil actuel est en fin de vie ou quand la facturation y est marginale.
Que faire des clients particuliers et étrangers dans ce calendrier ?
Les factures aux particuliers et aux clients établis hors de France ne passent pas par le circuit e-invoicing entre entreprises françaises ; elles relèvent de l'e-reporting, avec des données de transaction à transmettre. Comptez-les dès l'inventaire de départ : sur une base réelle, elles représentaient la majorité des factures d'un mois, et une passerelle qui ne les filtre pas les enverra en échec.
Douze mois, c'est le bon délai pour une PME dont les factures naissent hors d'un logiciel conforme, à condition que les deux premiers servent à compter et à décider, pas à coder. Si vous voulez qu'on regarde votre inventaire avec vous, on le fait en un échange de trente minutes, sans engagement.